2020年中国智能制造装备行业区域市场规模与发展趋势分析 环渤海地区优势明显
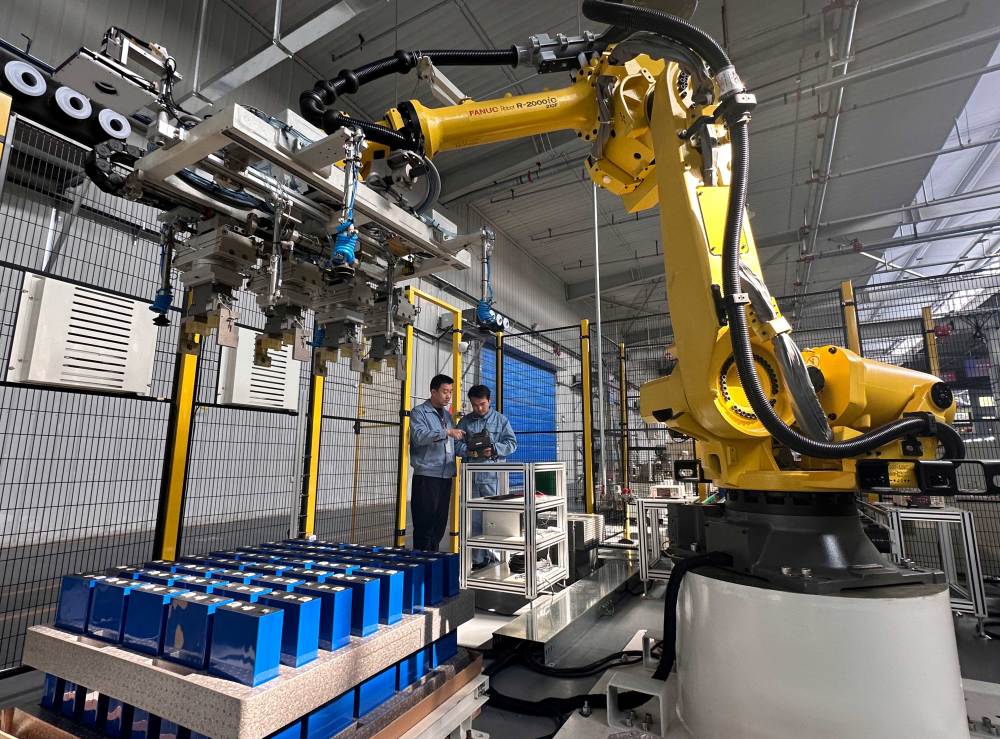
智能制造装备是高端装备制造业的核心方向,涵盖数控机床、工业机器人、智能测控装置、自动化成套生产线等领域。2020年,在政策驱动与市场需求的双重作用下,中国智能制造装备行业保持较快增长,区域市场格局呈现显著分化,环渤海地区凭借突出的科研资源与产业基础占据领先地位。
一、区域市场规模分析
从区域分布看,2020年中国智能制造装备市场主要集中于环渤海、长三角、珠三角及中西部地区。环渤海地区市场规模约为1800亿元,占全国比重约30%,位居首位;长三角地区紧随其后,市场规模约1500亿元,占比25%;珠三角地区约1200亿元,占比20%;中西部地区合计约900亿元,占比15%;其他地区合计约600亿元,占比10%。
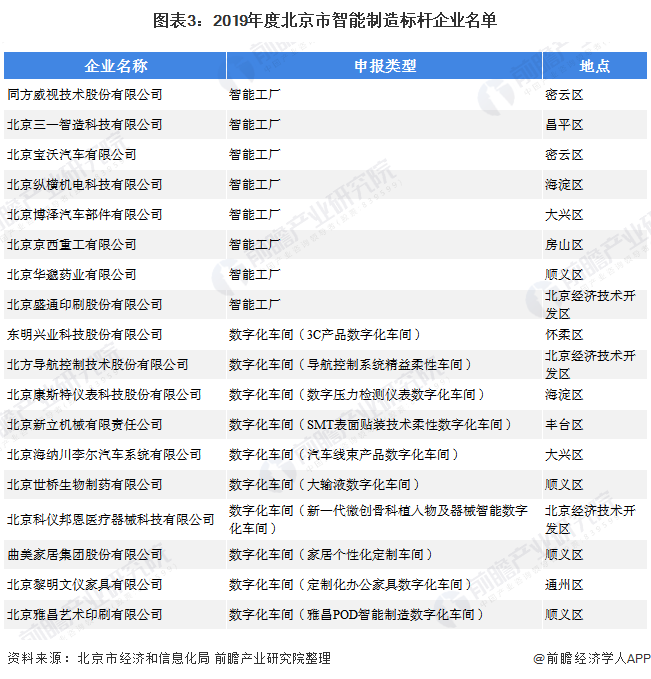
环渤海地区主要包括北京、天津、河北、辽宁、山东等地。其中,北京作为全国科技创新中心,在智能制造装备领域具有显著的研发优势和总部经济特征。2020年,北京智能制造装备产业规模约600亿元,聚集了发那科、abb、安川等国际机器人企业总部或研发中心,以及京东方、北方华创、机科发展等本土骨干企业。北京在智能测控装置、工业机器人系统集成、自动化生产线解决方案等环节优势突出,同时依托中关村示范区、北京经济技术开发区等载体,形成了较为完整的产业链条。
二、区域发展趋势与特点
- 环渤海地区:科研驱动,优势明显。北京拥有清华大学、北京航空航天大学、中国科学院等高校院所,在机器人技术、智能控制、精密制造等方向研发实力雄厚,为智能制造装备产业提供持续技术支撑。天津、山东等地在高端数控机床、海洋工程装备等领域形成特色集群。整体看,环渤海地区在技术创新、标准制定和高端集成方面引领全国。
- 长三角地区:产业链完整,应用市场广阔。上海、江苏、浙江等地在工业机器人本体制造、关键零部件、智能物流装备等领域形成完整产业链,外资与本土企业协同发展,汽车、电子等行业智能化改造需求旺盛,推动市场快速扩张。
- 珠三角地区:市场机制灵活,系统集成活跃。广东以深圳、广州、东莞为核心,在机器人系统集成、智能检测设备、自动化产线改造等方面优势明显,中小制造企业智能化升级需求带动装备市场增长。
- 中西部地区:政策扶持,追赶迅速。湖北、湖南、四川、陕西等地依托军工和装备制造基础,在数控机床、增材制造、智能专用装备等领域加快布局,但整体规模和技术水平与东部仍有差距。
三、发展趋势展望
中国智能制造装备行业区域格局将呈现以下趋势:一是环渤海地区将继续强化原始创新和高端引领,北京在机器人、智能测控等领域的研发总部功能进一步凸显;二是长三角和珠三角地区将加快产业链协同和场景应用,推动智能制造装备向标准化、模块化发展;三是中西部地区将通过承接产业转移和政策支持,逐步提升市场份额;四是区域间协同创新和产业分工将更加深化,形成优势互补、竞相发展的格局。
2020年环渤海地区在智能制造装备领域优势明显,北京作为核心城市引领作用突出。随着制造业数字化转型加速,各区域将基于自身禀赋差异化发展,共同推动中国智能制造装备行业迈向更高水平。
如若转载,请注明出处:http://www.snttxzb.com/product/50.html
更新时间:2026-10-31 23:17:51